商品ラインナップ
 お問い合わせ

地震が怖くて家が買えない方へ|地震に強い家を建てる方法は?住宅ローンはどうなる?疑問を解説
地震が多い日本では、「家を買っても倒壊したらどうしよう」「被災後も住宅ローンだけが残ったら困る」と不安になり、購入に踏み切れない方も少なくありません。
しかし、地震によるさまざまなリスクは、建物・土地・資金面の備えを事前に把握しておくことで、できる限り抑えることができます。
そこでこの記事では、地震に強い注文住宅を建てるための設計・施工のポイントのほか、被災時の住宅ローンはどうなるのか、賃貸と持ち家はどちらがおすすめかわかりやすく解説します。
このコラムで分かること
- 地震に強い家づくりでは、耐震等級だけでなく、地盤調査・基礎設計・耐力壁の配置・建物形状まで総合的に確認することが重要です。
- 地震で家が全壊・半壊しても住宅ローンは原則として残るため、地震保険や貯蓄、無理のない返済計画で備える必要があります。
- 地震への備えを自分で選びたい場合は、耐震性や地盤対策、防災設備を計画できる注文住宅がおすすめです。
地震が怖くて家が買えないと感じるのは自然なこと
地震が多い日本で、家の購入に不安を感じるのは自然なことです。
「地震で家が倒壊し、家族が危険にさらされるのではないか」「被災して家が壊れても、住宅ローンだけが残るのではないか」と心配する人も多いのではないでしょうか。
また、建物が丈夫でも、土地の地盤が弱かったり液状化のリスクがあったりすれば、安心して暮らせるのか不安になるものです。
こうした不安を抱えたまま購入を急ぐ必要はありません。
建物の耐震性や地盤、災害リスク、資金計画を一つずつ確認し、納得できる住まいを選ぶことが重要です。
耐震性能、地盤の状態、土地選び、住宅ローンへの備えは、それぞれ切り離して考えるのではなく、住まい全体で確認することが大切です。
「今の土地で地震に強い家を建てられるか」「予算内で耐震等級3や制震を取り入れられるか」といった疑問も、家づくりのプロにお気軽にご相談ください。
地震に強い注文住宅を建てる設計・施工ポイント
「地震が怖くて家が買えない」といった不安を少しでも軽減するためには、建物そのものだけでなく、地盤・基礎・間取り・施工品質まで含めて耐震性を考えることが重要です。
注文住宅を建てる際は、次のポイントを押さえて計画しましょう。
地盤調査を行い、必要に応じて地盤改良を検討する
建物が丈夫でも、地盤が弱いと不同沈下や建物の傾きにつながる恐れがあります。
土地を購入する前後、遅くとも基礎設計に入る前には地盤調査を行い、地耐力、軟弱地盤の有無、造成地かどうか、地下水位などを確認することが重要です。
調査結果から地盤の強さが不足すると判断された場合は、地盤改良を行いましょう。
代表的な工法には表層改良、柱状改良、鋼管杭工法などがありますが、適した方法は地盤条件や建物の重さ、周辺環境によって異なります。
|
主な工法 |
概要 |
検討されやすいケース |
|
表層改良 |
軟弱な表層部分を掘削し、セメント系固化材などで地盤を強化する方法 |
軟弱層が比較的浅い場合 |
|
柱状改良 |
セメント系固化材を地中で柱状に固め、建物荷重を支える方法 |
軟弱層が表層より深い場合 |
|
鋼管杭工法 |
鋼製の杭を支持層まで到達させ、建物を支える方法 |
軟弱層が深い場合や、支持層まで確実に到達させたい場合 |
基礎や建物だけを強くするのではなく、土地の状態から安全性を確保するという視点が欠かせません。
地盤調査報告書や、地盤改良を行った場合の施工報告書・保証内容も確認しておくと安心です。
地盤条件と建物計画に合う基礎を設計する
基礎は、建物の重さや地震時に生じる力を地盤へ伝える重要な部分です。
ベタ基礎か布基礎かを形式だけで判断するのではなく、地盤調査の結果、建物の規模や形状、構造計画などをふまえて設計する必要があります。
ベタ基礎は一般的な選択肢の1つですが、すべての土地・建物において、布基礎より一律に優れているわけではありません。
基礎形式のほか、基礎の立ち上がりや底盤の厚さ、配筋、基礎梁などを含め、建物に合った設計が重要です。
耐力壁を十分な量でバランスよく配置する
耐力壁は、バランスを意識しながら配置することが重要です。
地震では建物に横方向の大きな力がかかりますが、この力に抵抗するためには、筋かいや構造用合板などでつくる耐力壁が必要とされます。
耐力壁は必要な量を確保することが基本ですが、量だけでは十分とはいえません。
壁が一方向や建物の片側に偏っていると、地震時に建物がねじれやすくなり、一部の柱・壁・接合部に負担が集中する可能性があります。
たとえば、南側に大きな窓を多く設ける場合、北側に耐力壁が集中しすぎると、建物の耐力バランスが崩れやすくなります。
開口部の大きさや位置を調整しながら、耐力壁を縦横両方向にバランスよく配置しましょう。
1階・2階の柱と壁の位置をできるだけそろえる
2階の柱や耐力壁の直下に、1階の柱・耐力壁を配置することは、上下階で力を伝えやすくする構造計画の1つです。
柱や壁が上下で連続していると、上階の荷重や地震時の力を、梁・柱・基礎へ比較的スムーズに伝えやすくなります。
一方で、1階と2階で柱・壁の位置が大きくずれると、梁や接合部に負担がかかりやすくなります。
起こりやすい課題は次の通りです。
|
間取り・構造の例 |
起こりやすい課題 |
|
1階に大空間LDKを設ける |
上階の壁や柱を受ける位置が少なくなり、梁への負担が増えやすい |
|
1階にビルトインガレージを設ける |
1階の壁量が少なくなり、上階とのバランスが崩れやすい |
|
2階に個室を多く配置する |
2階の間仕切り壁と1階の壁位置がずれやすい |
|
大きな開口部を設ける |
開口部周辺で壁量や柱の配置が制約される |
ただし、柱や壁を単純に上下階でそろえられない場合でも、構造計算に基づいて梁の大きさや耐力壁の位置を適切に検討すれば、耐震性を確保できるケースがあります。
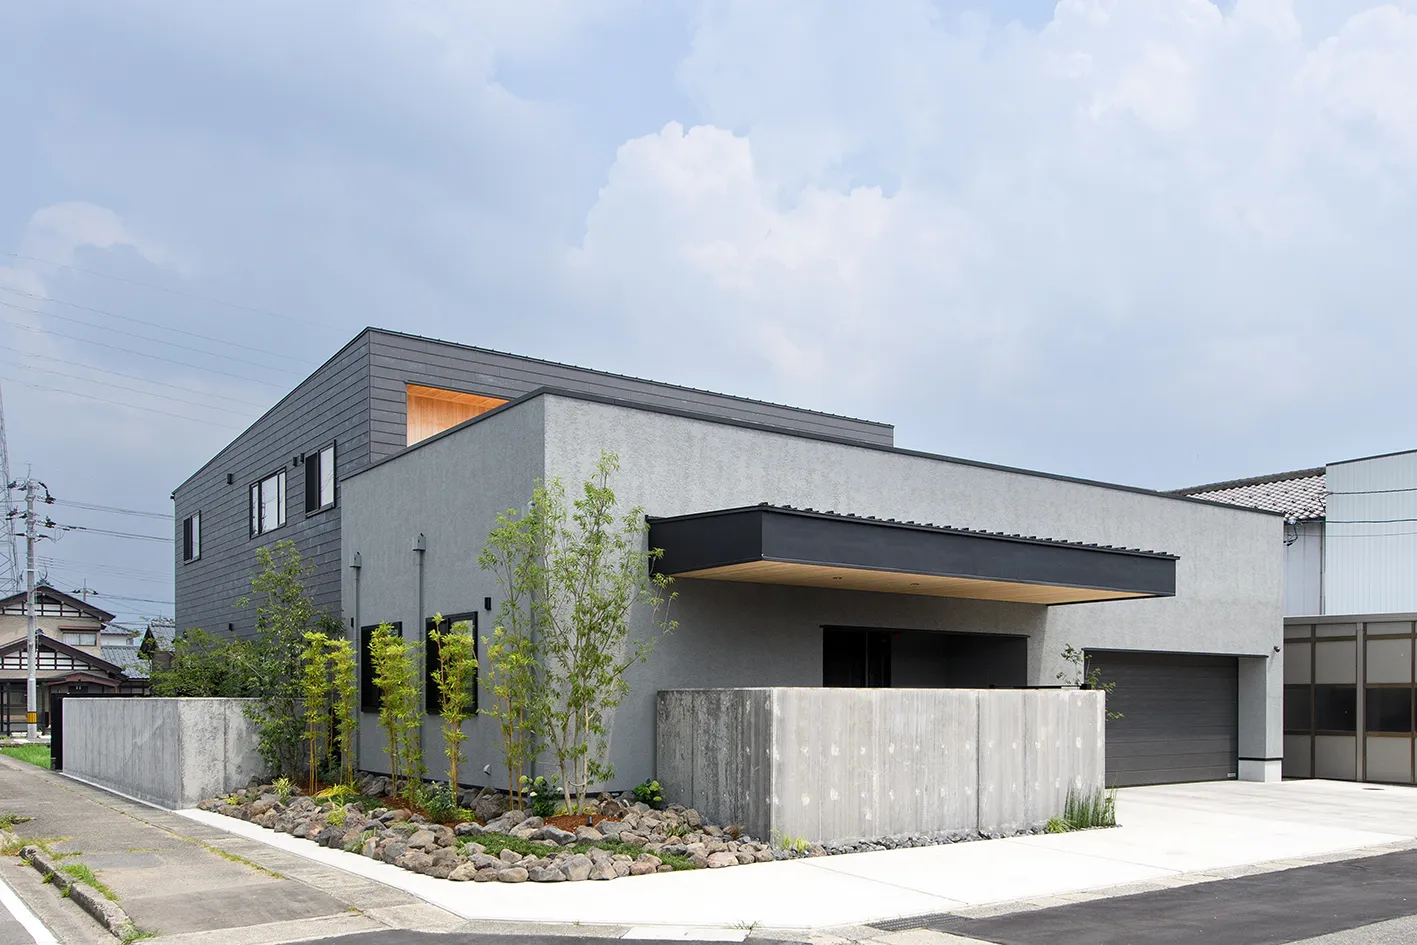
こちらの事例のようなビルトインガレージのある住まいも、耐震性を確保しながら実現可能です。

〈関連ページ〉デザイン性と遊び心を追求したビルトインガレージの住まい。
間取りの希望を早い段階で設計者に伝え、意匠と構造を両立できるように検討しましょう。
建物の重さと重心にも注意する
地震時に建物へ加わる力は、建物の重さと関係があり、建物が重いほど地震時の力は大きくなりやすく、重心が高いほど揺れも大きくなりやすい傾向があります。
そのため、屋根材や外装材を選ぶ際は、デザイン性・耐久性・メンテナンス性だけでなく、重量も比較しましょう。
建物全体を軽くし、重心を低く保つことは、地震時の揺れを抑えやすい住宅づくりにつながります。
凹凸の少ない、シンプルな建物形状を基本にする
地震に強い家を目指すなら、建物の平面形状は正方形や長方形に近い、凹凸の少ない形を基本に考えましょう。
こちらの事例のように四角いシンプルな形状であれば、地震の揺れが建物全体に比較的均等に伝わりやすく、ねじれや一部への負担の集中を抑えやすいため、耐震性を確保しやすくなります。
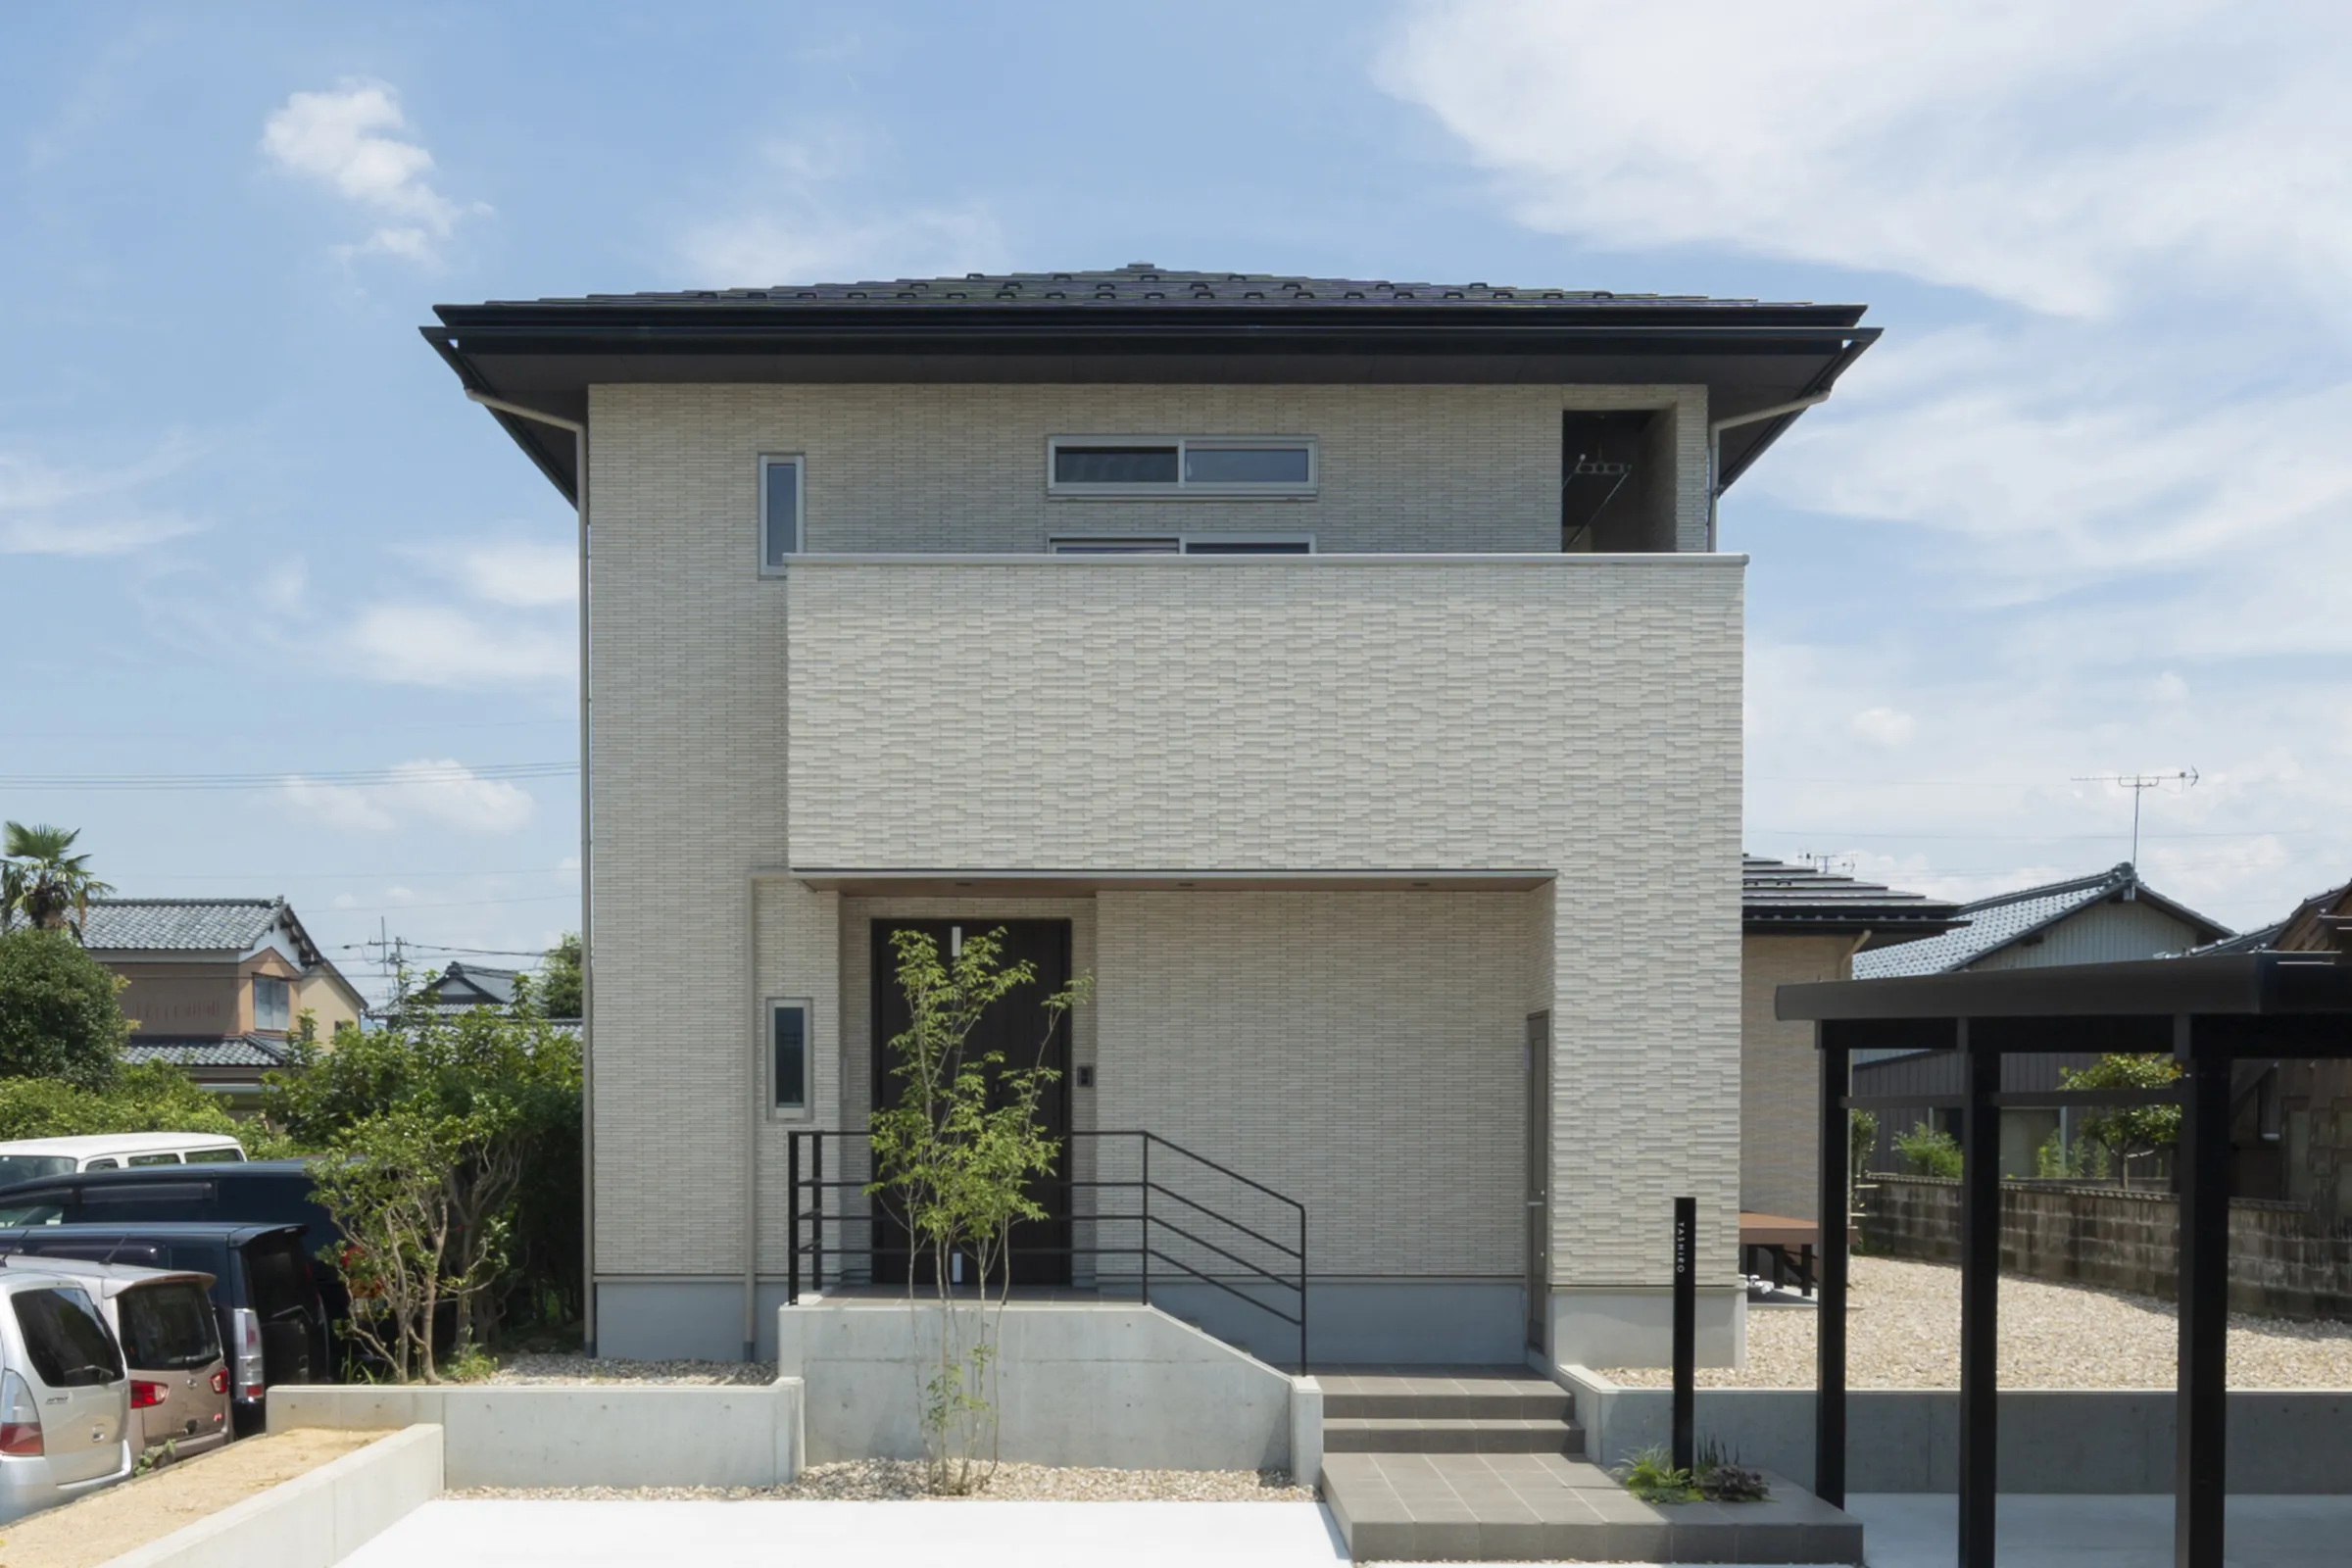
〈関連ページ〉自分らしい暮らし、家事楽動線のデザインハウス。
一方、L字型・コの字型・細長い建物などは、地震時にねじれや力の集中が起こりやすく、構造計画が複雑になりやすい傾向があります。
ただし、L字型やコの字型の住宅を建てられないわけではありません。
中庭や生活動線、敷地条件などから凹凸のある形状を希望する場合は、耐力壁・梁・床面・接合部を適切に計画し、必要に応じて構造計算で安全性を確認しましょう。
耐震等級3の家を建てる
注文住宅では、耐震等級3を一つの目安にして、万が一の大地震の際にも倒壊・崩壊しにくい家にしましょう。
耐震等級は、地震に対する構造躯体の倒壊・崩壊のしにくさを示す指標で、1〜3までの3段階があります。
耐震等級3は最高等級であり、極めてまれに発生する地震による力の1.5倍に対して、構造躯体が倒壊・崩壊等しない程度の性能です。
ただし、「耐震等級3を取得している住宅」と「耐震等級3相当とされる住宅」は区別するように注意してください。
下記の通り、実際に耐震等級3を取得しているかどうかで、性能の証明方法や地震保険料の割引の扱いなどが異なるためです。
|
比較項目 |
耐震等級3を取得している住宅 |
耐震等級3相当の住宅 |
|
意味 |
住宅性能表示制度にもとづき、正式に耐震等級3の評価を受けた住宅 |
耐震等級3と同程度の耐震性能を目指して設計された住宅 |
|
第三者機関の評価 |
あり |
原則なし |
|
性能の証明 |
設計住宅性能評価書などの書類で確認できる |
工務店やハウスメーカーの説明や構造計算書などで確認する必要がある |
|
耐震性能の考え方 |
耐震等級1で想定される地震力の1.5倍に耐えられる基準を満たす |
等級3相当の性能を目指すが、正式な評価取得の有無は別 |
|
地震保険料の割引 |
所定の証明書類があれば、耐震等級3として割引の対象になる |
「相当」だけでは等級3としての割引対象にならないことがある |
|
補助金・住宅ローンなど |
制度上の要件として「耐震等級3」が必要な場合に使いやすい |
「相当」では要件を満たさない場合がある |
|
建築コスト |
評価申請や審査の費用が加わる場合がある |
評価申請をしない分、費用を抑えやすい場合がある |
耐震等級3と3相当の違いについては、こちらの記事もご覧ください。
〈関連ページ〉耐震等級3相当とは|「相当」で大丈夫なのか、等級3認定との違いを解説
耐震だけでなく制震も取り入れる
地震への不安を抑えるには、建物そのものを強くする「耐震」に加え、揺れを吸収して抑える「制震」も検討しましょう。
耐震は倒壊しにくい構造をつくる考え方であり、制震は壁内などに設置した装置によって地震のエネルギーを吸収する仕組みです。
制震の仕組みも取り入れた家であれば、繰り返す揺れによる建物への負担や、家具の転倒リスクを軽減できる可能性があります。
制震構造の家については、こちらも参考になさってください。
〈関連ページ〉制震構造とは?仕組みやメリット・デメリット、耐震・免震構造との違いやどれを選ぶべきか解説

リョーエンホームの家は、耐震と制震を兼ね備えた「高性能ダンパーK3」を標準搭載している点が特徴です。
震度7までの揺れを吸収し、住まいの安全性を高めることができます。
詳しくはこちらよりご覧ください。
地震で家が壊れたらローンはどうなるか
「地震の被害に遭ったら住宅ローンはどうなるのか」といった不安から、住宅購入に踏み切れない人は少なくありません。
万が一に備えるためにも、ローンの仕組み、地震保険の役割、返済が難しくなったときの相談先をあらかじめ把握しておきましょう。
地震で家が全壊・半壊しても、原則として住宅ローンの返済は続く
地震で住宅が大きく損壊し、住み続けられなくなった場合でも、原則として住宅ローンの返済義務はなくなりません。
住宅ローンは建物が存在するかどうかにかかわらず、金融機関から借りたお金を返す契約だからです。
被災後は、ローン返済に加え、修繕費や建て替え費用、仮住まいの家賃などが必要になることもあります。
住宅購入時には、返済額だけでなく、被災時の生活費や住み替え費用も想定した資金計画を立てましょう。
地震保険に加入していれば、保険金をローン返済や生活再建に充てられる
地震保険に加入していれば、地震による損害の程度に応じた保険金を受け取り、住宅ローンの返済や修繕・建て替え、仮住まいの費用、家財の買い替えなどに活用できます。
使い道が住宅の復旧だけに限定されない点は、被災直後の生活を立て直すうえで助かるポイントです。
一方で、地震保険は損害のすべてを補償する制度ではありません。
加入前には補償額や対象となる家財を確認し、不足分を補う貯蓄も準備しておくことが重要です。
被災後に返済が難しい場合は、金融機関へ返済条件の変更を相談する
被災によって収入が減ったり、仮住まいの費用が重なったりして返済が難しくなった場合は、延滞する前に借入先の金融機関へ相談しましょう。
状況によっては、返済期間の延長、一定期間の毎月返済額の軽減、元金返済の据え置きなど、返済条件の見直しを相談できることがあります。
対応の内容や可否は、ローン契約や家計状況、金融機関の判断によって異なりますが、連絡を後回しにせず、被災状況や収入の見通しを整理して早めに相談することをおすすめします。
自然災害による住宅ローンの返済支援制度を利用できる場合がある
被災状況によっては、「自然災害による被災者の債務整理に関するガイドライン」を利用できる場合があります。
これは、災害救助法が適用された自然災害の影響で住宅ローンなどの返済が困難になった個人・個人事業主について、金融機関との話し合いを通じ、債務の減額や免除を目指せる仕組みです。
この制度を利用することで、次のようなメリットがあります。
- ・破産や民事再生をせずに、住宅ローンなどの減額・免除を相談できる
- ・債務整理をした事実が信用情報に登録されない
- ・弁護士などの専門家による支援を、原則無料で受けられる
- ・生活再建に必要な預貯金などを、一定額手元に残せる
- ・義援金や被災者生活再建支援金などを、返済に充てずに確保できる
- ・被災後の生活を立て直しながら、返済負担の軽減を目指せる
利用には一定の要件や金融機関の同意が必要ですが、法的倒産手続によらず生活再建を図れる可能性があります。
万が一地震の被害にあった際にも、ローンの返済支援制度があると把握しておけば、資金計画を立てる際の安心材料になるといえます。
〈参照〉大規模な自然災害でローンの返済が困難になったかたへ。「自然災害債務整理ガイドライン」をご利用ください。 | 政府広報オンライン
賃貸と持ち家、地震が心配な人はどちらを選ぶべきか
地震への備えを重視する場合、耐震性能や地盤対策、防災設備を自分で計画したい方には、注文住宅が有力な選択肢です。
一方で、被災後の住み替えやすさを優先する場合は、賃貸が合うこともあります。
資金計画や希望する地域、災害リスクをふまえて選びましょう。
それぞれのメリット・デメリットは次の通りです。
|
住まい |
メリット |
デメリット |
|
賃貸 |
被災後に住み替えを選びやすい |
耐震性能や防災設備を選びにくい |
|
持ち家 |
耐震等級や地盤対策、防災設備を希望に合わせて選べる |
建築費用がかかり、被災時には修繕費用を自己負担する可能性がある |
特に注文住宅なら、耐震性を高める構造や地盤改良、家具の転倒を防ぎやすい間取りなどを一から計画できます。
家族構成や地域の災害リスクに合わせて備えたい人は、注文住宅を検討してみましょう。
よくある質問
最後によくある質問にお答えします。
Q1.地震に強い家を建てるなら、耐震等級3だけ確認すれば十分ですか?
耐震等級3は重要な目安ですが、それだけで判断するのはおすすめできません。
土地の地盤、基礎、耐力壁の配置、建物の形状、施工品質なども、地震時の安全性に関わります。
施工会社には、等級だけでなく構造計画や地盤対策についても説明を求めましょう。
Q2.新築住宅でも地盤調査は必要ですか?
新築住宅では、建物を建てる土地の状態を確認するために地盤調査が重要です。
同じエリアでも土地ごとに地盤の強さや地下水位、造成履歴などが異なる場合があります。
調査結果に応じて、必要な地盤改良や基礎設計を検討しましょう。
Q3.大きな窓や開放的なLDKがあると、地震に弱くなりますか?
大きな窓や広いLDKがあるだけで、必ずしも耐震性が低くなるわけではありません。
しかし、壁が少なくなることで耐力壁の配置が偏ったり、上階の荷重を支える梁に負担がかかったりする恐れがあります。
希望する間取りを実現できるか、構造面から確認することが重要です。
Q4.地震保険の保険金だけで、住宅ローンを完済できますか?
地震保険は、被災後の生活再建を支えるための保険であり、必ずしも住宅ローンの全額返済や建て替え費用の全額を補償するものではありません。
保険金額や補償内容を確認したうえで、自己資金や生活防衛資金も含めて備える必要があります。
Q5.地震で返済が苦しくなった場合、住宅ローンを滞納してから相談してもよいですか?
返済が難しくなりそうな時点で、できるだけ早く金融機関へ相談することが重要です。
被災状況や収入の見通しによっては、返済期間の延長、返済額の軽減、元金返済の据え置きなどを相談できる場合があります。
連絡を後回しにせず、必要書類や家計状況を整理して相談しましょう。
まとめ
地震が怖くて家を買えないとお悩みの場合は、不安を我慢して購入を急ぐのではなく、何に不安を感じているのかを整理することが大切です。
できるだけ安心できる家を建てるためにも、地盤の状態を調べ、建物の構造・耐震等級・制震対策を確認し、地震保険や被災時の資金計画も含めて検討しましょう。
また、注文住宅であれば地域の災害リスクやご家族の暮らしに合わせた備えを取り入れられます。
納得できる情報と対策をそろえたうえで、安心して家づくりを進めましょう。
地震が心配で家の購入に踏み切れないときは、急いで判断する必要はありません。
土地の災害リスクや地盤、耐震性能、希望する間取り、住宅ローンを含む資金計画を整理し、ご家族が納得できる備えを考えることが大切です。
リョーエンホームでは、地震に強い住まいづくりについて、土地探しから設計・資金計画までご相談いただけます。
福井で地震に強い家を建てたい方は、お気軽にご相談ください。